Domain cfpc.de kaufen?
Wir ziehen mit dem Projekt
cfpc.de um.
Sind Sie am Kauf der Domain
cfpc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cfpc.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
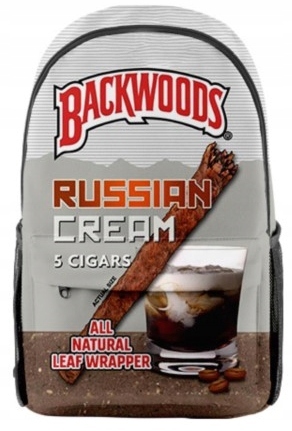
100x WALLCASE MIT DEINEM EIGENEN IMPRESSUM Firmenwerbeartikel100 Stück des Produkts mit Ihrem eigenen Aufdruck auf der gesamten Oberfläche des Rucksacks auf der Vorder- und Rückseite.Hochwertiger FULL PRINT 3D-DruckVorlaufzeit von bis zu 30 Arbeitstagen.Rucksack wasserdicht durch die Verwendung von Oxford-Gewebe.Vorherrschendes Material: Oxford, PolyesterGröße: 44 x 26 x 15 cmRucksack, in den A4+ passtHauptfach, zusätzliches Fach, Reißverschlusstasche, GetränketaschenNach dem Kauf, senden Sie uns bitte die Dateien, um die bestmögliche Qualität zu drucken min. 150 DPI, nach Zusendung der Dateien senden wir Ihnen eine Visualisierung (wie nebenstehend abgebildet) zur Freigabe. Nach der Freigabe beträgt die des Drucks 14-30 Arbeitstage.Handwäsche bei 30-40 Grad C. Bügeln ist nicht erforderlich. Nicht im Wäschetrockner trocknen.Wenn die oben genannten Pflegehinweise befolgt werden, behält der Rucksack seine leuchtenden Farben viele Jahre lang.2033,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hera LED-Einbauleuchte FAQ 58- #20203158002Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=GGeeignet für Anbaumontage=neinGeeignet für Einbaumontage=jaGeeignet für Wandmontage=neinGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=neinGeeignet für Traversenmontage=neinGeeignet für Podest-/Bodenmontage=neinGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=nicht verstellbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Leuchtmittelanzahl=1Fassung=ohneWerkstoff des Gehäuses=AluminiumOberflächenschutz=unbehandeltGehäusefarbe=EdelstahlWerkstoff der Abdeckung=Kunststoff opalOberfläche gebürstet=jaSpannungsart=DCNennspannung=24 VBetriebsgerät=LED-Betriebsgerät spannungsgesteuertMit Betriebsgerät=neinAustauschbares Betriebsgerät=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI-2=n...17,33 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
100x WALLCASE MIT DEINEM EIGENEN IMPRESSUM Firmenwerbeartikel100 Stück des Produkts mit Ihrem eigenen Aufdruck auf der gesamten Oberfläche des Rucksacks auf der Vorder- und Rückseite.Hochwertiger FULL PRINT 3D-DruckVorlaufzeit von bis zu 30 Arbeitstagen.Rucksack wasserdicht durch die Verwendung von Oxford-Gewebe.Vorherrschendes Material: Oxford, PolyesterGröße: 44 x 26 x 15 cmRucksack, in den A4+ passtHauptfach, zusätzliches Fach, Reißverschlusstasche, GetränketaschenNach dem Kauf, senden Sie uns bitte die Dateien, um die bestmögliche Qualität zu drucken min. 150 DPI, nach Zusendung der Dateien senden wir Ihnen eine Visualisierung (wie nebenstehend abgebildet) zur Freigabe. Nach der Freigabe beträgt die des Drucks 14-30 Arbeitstage.Handwäsche bei 30-40 Grad C. Bügeln ist nicht erforderlich. Nicht im Wäschetrockner trocknen.Wenn die oben genannten Pflegehinweise befolgt werden, behält der Rucksack seine leuchtenden Farben viele Jahre lang.2033,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Hera LED-Einbauleuchte FAQ 58- #20203158002Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=GGeeignet für Anbaumontage=neinGeeignet für Einbaumontage=jaGeeignet für Wandmontage=neinGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=neinGeeignet für Traversenmontage=neinGeeignet für Podest-/Bodenmontage=neinGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=nicht verstellbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Leuchtmittelanzahl=1Fassung=ohneWerkstoff des Gehäuses=AluminiumOberflächenschutz=unbehandeltGehäusefarbe=EdelstahlWerkstoff der Abdeckung=Kunststoff opalOberfläche gebürstet=jaSpannungsart=DCNennspannung=24 VBetriebsgerät=LED-Betriebsgerät spannungsgesteuertMit Betriebsgerät=neinAustauschbares Betriebsgerät=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI-2=n...17,33 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
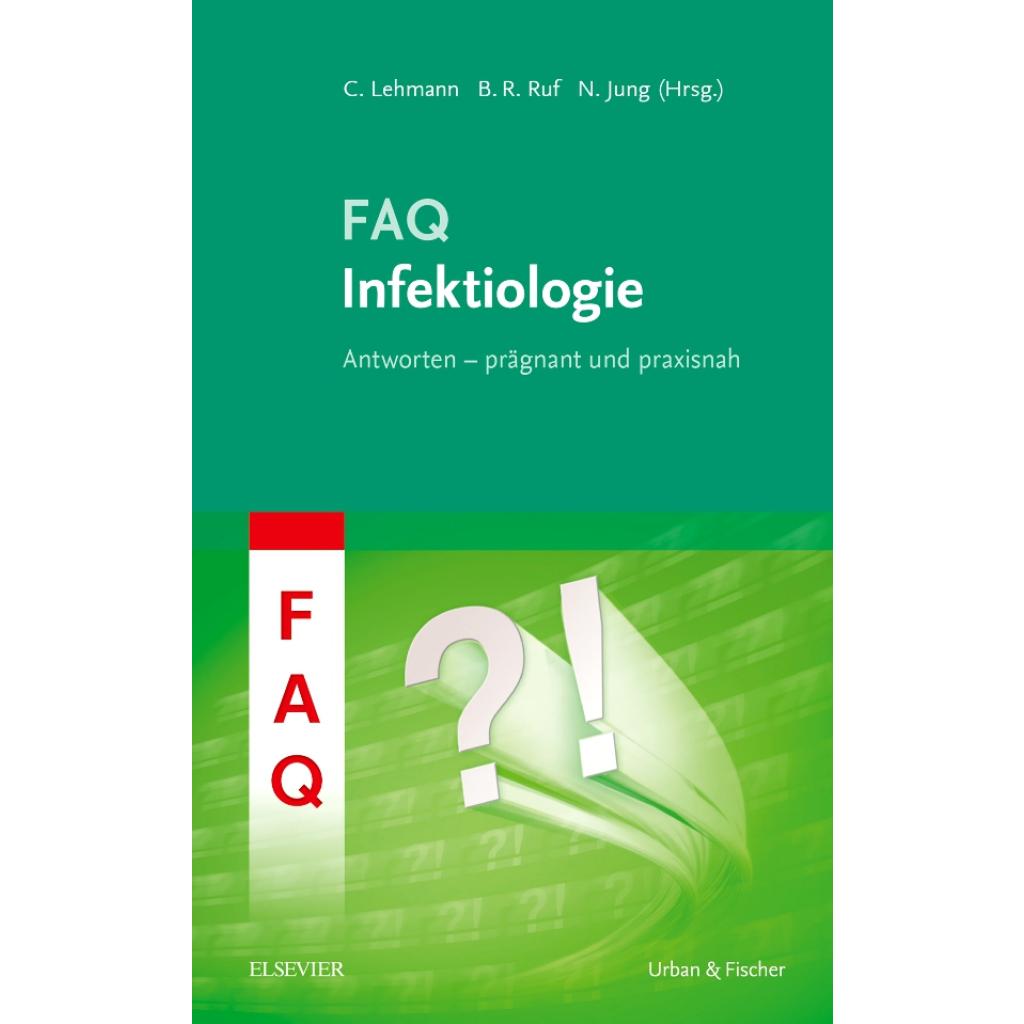
FAQ InfektiologieFAQ Infektiologie , Das Thema Infektiologie gewinnt immer größere Bedeutung. Um auf dem aktuellen Stand zu bleiben, hilft das neue "FAQ Infektiologie". Die kurze, prägnante Frage-Antwort-Struktur simuliert Fragen vom Oberarzt/Patient bzw. Fragen, die der Assistenzarzt sich selbst stellt. Experten ihres Fachs beantworten in 34 Kapiteln die mehr als 800 häufigsten und wichtigsten Fragen aus der Praxis. Ob Weiterbildungsassistent oder Facharzt, das Buch gibt dem Leser Sicherheit im Klinikalltag und ist der ideale Begleiter für die tägliche Arbeit, zur Wissensauffrischung und zum Vorbereiten auf Prüfungen. So sind alle Bände FAQ-Reihe aufgebaut: - Kurze, knappe Antworten auf die häufigsten und wichtigsten Fragen, die dem Assistenzarzt in seiner praktischen Tätigkeit begegnen - gut geeignet auch zum Auffrischen des Wissens oder für Fachärzte, die sich in ein neues Fachgebiet einarbeiten möchten - Frage-Antwort-Struktur simuliert Fragen vom Oberarzt/Patient bzw. Fragen, die der Assistenzarzt sich selbst stellt - auch optimal zum Vor- und Nachbereiten von Patientenvisiten - Alle Inhalte sind so aufbereitet, dass sie sich auch gut zum Vorbereiten auf mündliche Prüfungen eignen sowie für Weiterbildungen, Zusatzausbildungen , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20180313, Produktform: Kartoniert, Titel der Reihe: FAQ (Urban & Fischer)##, Redaktion: Jung, Norma~Lehmann, Clara~Ruf, Bernhard, Seitenzahl/Blattzahl: 456, Abbildungen: 50 farbige Abbildungen, Keyword: Infektionskrankheiten; Fragen; Antworten; Innere Medizin; Praxis; Antibiotic Stewardship; Krankheitserreger; Antibiotikum; Viren; Bakterien; MRSA; Zusatzweiterbildung Infektiologie; Prüfungsvorbereitung; Fragen Infektiologie, Fachschema: Innere Medizin~Medizin / Innere Medizin~Medizin / Spezialgebiete, Fachkategorie: Medizinische Spezialgebiete, Warengruppe: TB/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 139, Höhe: 21, Gewicht: 627, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.